


Contracargos y Reembolsos
Post Affiliate Pro maneja automáticamente los reembolsos y contracargos ajustando las comisiones de afiliados en consecuencia. Protege tu negocio de pagar comis...
7 min de lectura
Transactions
Commissions
+4
Un contracargo en el marketing de afiliados es una reversión forzada del pago de un cliente — que también revierte la comisión del afiliado vinculada a esa transacción.
En esta página
Un contracargo en el marketing de afiliados es una reversión forzada del pago de un cliente — que también revierte la comisión del afiliado vinculada a esa transacción. A diferencia de un reembolso estándar, que el comerciante emite voluntariamente, un contracargo es iniciado por el cliente a través de su banco o emisor de la tarjeta de crédito. El banco investiga y, si falla a favor del titular de la tarjeta, retira los fondos de la cuenta del comerciante.
Así es como se desarrolla para un afiliado:
Esto no es teórico. Los programas que operan con modelos de costo por venta (CPA) están especialmente expuestos porque la comisión se paga por el evento de conversión, no por ingresos sostenidos. Si esos ingresos desaparecen mediante un contracargo, la comisión desaparece con ellos.
Para anunciantes y comerciantes, cada contracargo es una triple pérdida: el producto o servicio, los ingresos de la venta original y la tarifa de disputa del procesador. Los procesadores pueden imponer requisitos de reserva más altos o incluso cancelar cuentas.
Para afiliados y editores, los contracargos significan ingresos impredecibles. Un mes con buenas conversiones puede volverse plano si una ola de disputas llega después de los pagos. Los programas con políticas agresivas de recuperación y períodos de retención largos reducen las ganancias efectivas. Los afiliados de alta calidad que envían tráfico limpio y con pocas disputas a menudo negocian mejores condiciones — ventanas de retención más cortas y protección parcial contra recuperaciones — porque sus clientes referidos rara vez presentan contracargos.
Para los administradores de programas de afiliados, los contracargos son una señal. Un aumento vinculado a un solo afiliado generalmente significa tráfico fraudulento, creatividades engañosas o un desajuste entre la oferta y la audiencia. Los programas que ignoran estas señales terminan pagando comisiones por ventas que nunca se consolidan.

Configura el seguimiento avanzado en minutos. No se requiere tarjeta de crédito.
Ambos revierten una venta, y ambos pueden anular una comisión de afiliado. Pero los mecanismos, costos y consecuencias difieren notablemente.
| Factor | Reembolso | Contracargo |
|---|---|---|
| Quién lo inicia | Comerciante (voluntario) | Cliente, a través de su banco |
| Rol del comerciante | El comerciante acepta y procesa la devolución | El comerciante no tiene voz — el banco decide |
| Costo para el comerciante | Costo del producto + gastos de envío de devolución | — |
| Ventana de tiempo | — | Hasta 120 días, a veces más |
| Impacto en la reputación con el procesador | Ninguno | Cuenta para el índice de contracargos; los índices altos generan sanciones |
| Comisión del afiliado | Generalmente revertida | Casi siempre revertida |
Un reembolso es un resultado de servicio al cliente. Un contracargo es una disputa de pago que el comerciante lucha por ganar — o absorbe como una pérdida. Para los afiliados, el resultado suele ser el mismo: la comisión desaparece. Pero para los comerciantes, el contracargo es mucho más dañino porque conlleva una tarifa de procesador no reembolsable y perjudica su reputación ante los proveedores de pago.
Los contracargos en el marketing de afiliados rara vez surgen de la nada. Caen en categorías predecibles, y comprenderlas es el primer paso hacia la prevención.
Se utiliza una tarjeta de crédito robada para realizar una compra a través de un enlace de afiliado. El estafador cobra la comisión y desaparece antes de que el titular de la tarjeta note el cargo no autorizado. El titular de la tarjeta disputa la transacción, el banco la revierte y el comerciante se queda con la pérdida.
Un cliente real realiza una compra legítima y luego disputa el cargo — a veces accidentalmente, a veces deliberadamente. Escenarios comunes: un familiar usa la tarjeta sin permiso, el cliente olvida una renovación de suscripción, o el descriptor de facturación en su estado de cuenta le parece desconocido. El cliente puede no reconocer el nombre del comerciante en su estado de cuenta y asumir que es un fraude. El fraude amistoso es más difícil de prevenir porque la transacción en sí misma parece válida en el punto de venta.
Esto es hurto digital: el cliente presenta a sabiendas una disputa falsa para obtener un producto gratis mientras lo conserva. Algunos estafadores abusan sistemáticamente del proceso de contracargo a través de múltiples comerciantes. En el marketing de afiliados, algunos afiliados deshonestos incluso instruyen a los compradores para que presenten disputas después de una compra, cobrando la comisión de todas formas.
La facturación recurrente crea un flujo constante de riesgo de contracargos. Los clientes olvidan las conversiones de prueba gratuita a paga, no reconocen el descriptor de facturación en su estado de cuenta de la tarjeta, o pierden las ventanas de cancelación. Los programas de afiliados basados en suscripciones ven tasas de contracargo más altas que los modelos de compra única, especialmente cuando el monto del recargo no se divulga de manera prominente al momento del pago.
Cuando un afiliado utiliza afirmaciones exageradas, falsa escasez o textos publicitarios engañosos para generar conversiones, los clientes que llegan están predispuestos a la decepción. Un comprador que se siente engañado tiene muchas más probabilidades de llamar a su banco que de solicitar un reembolso. Estos contracargos son particularmente dañinos porque erosionan la confianza en la marca además de los ingresos.
Cargos duplicados, montos incorrectos o fallos de procesamiento pueden desencadenar disputas. Estos se encuentran entre los más fáciles de prevenir mediante monitoreo de transacciones y flujos de conciliación.
Sé el primero en conocer las nuevas funciones y actualizaciones del producto.
El comerciante paga. Cada vez.
El comerciante también absorbe el costo operativo de responder a la disputa, lo que requiere reunir evidencia, redactar una refutación y cumplir con los plazos de respuesta estrictos de la red de tarjetas.
El afiliado no paga directamente la tarifa de contracargo. Pero la comisión del afiliado por esa transacción se revierte. Si la comisión ya fue pagada, el programa la deduce de ganancias futuras. Por lo tanto, mientras que el comerciante asume el impacto financiero directo, el afiliado pierde la compensación que ganó por generar la venta.
¿Es bueno o malo un contracargo? Para el cliente, el sistema de contracargo es un mecanismo de protección al consumidor — existe para proteger a los titulares de tarjetas contra fraudes y prácticas comerciales desleales. Para todos los demás en la cadena del marketing de afiliados — el comerciante, el afiliado y el administrador del programa — un contracargo es inequívocamente malo. Representa una venta que falló, ingresos que desaparecieron y una comisión que nunca se ganó realmente.
El fraude de contracargos en el marketing de rendimiento sigue tres patrones bien establecidos. En todos los casos, el afiliado cobra la comisión y el anunciante absorbe la pérdida.
La forma más directa de fraude de afiliados: un estafador utiliza credenciales de tarjeta robada para completar una compra a través de su propio enlace de afiliado. Gana la comisión. Cuando el titular legítimo de la tarjeta descubre el cargo no autorizado y presenta una disputa — lo que puede ocurrir semanas o meses después — la comisión ya ha sido pagada. El comerciante pierde el producto, los ingresos y la comisión, además de una tarifa de contracargo.
Scripts automatizados o botnets generan ventas falsas utilizando métodos de pago sintéticos o comprometidos. Estas transacciones pueden parecer legítimas al momento de la conversión, pero desencadenan contracargos masivos una vez que se detecta el fraude. Debido a que el tráfico de bots puede escalar rápidamente, una sola campaña puede generar cientos de contracargos antes de que se detecte el patrón.
Algunos afiliados alientan activamente a los compradores a disputar los cargos. Pueden prometer un reembolso después de la compra o incentivar al comprador con la expectativa de que tanto el producto como el contracargo resultarán favorables para el comprador. El afiliado cobra la comisión, y para cuando llega el contracargo, ya ha desaparecido.
Visa, Mastercard y otras redes de tarjetas utilizan códigos de razón estructurados para clasificar los contracargos. Para una venta por fraude de afiliado, los códigos más comunes son:
Saber qué código aplica es importante porque la evidencia requerida para combatir la disputa difiere según el código. Una disputa basada en autorización requiere prueba de que el titular de la tarjeta participó en la transacción. Una disputa por falta de entrega necesita datos de seguimiento y confirmación de entrega.
La prevención funciona mejor cuando comienza antes de que las conversiones se registren, no después de que lleguen las disputas.
Retrase los pagos a los afiliados entre 30 y 90 días después de la transacción. La mayoría de los contracargos aparecen dentro de los 60 días, por lo que un período de retención permite que el programa identifique y deduzca las reversiones antes de que el dinero salga de la cuenta. Para programas de afiliados en verticales de alto riesgo como nutracéuticos, iGaming o software por suscripción, estos buffers son una práctica estándar.
Esté atento a picos repentinos en el volumen de conversiones de un solo afiliado, especialmente si la tasa de conversión parece demasiado buena para ser verdad. Señale las fuentes de tráfico con altas proporciones de direcciones IP internacionales, dominios de correo electrónico desechables o direcciones de facturación y envío no coincidentes. Las anomalías en el tráfico son la señal de advertencia más temprana de conversiones fraudulentas.
Su acuerdo de afiliados debe especificar exactamente cuándo se revierten las comisiones, cuánto dura la ventana de recuperación y qué comportamiento desencadena una suspensión. Prohíba el tráfico incentivado, los clics forzados y las afirmaciones engañosas en los materiales promocionales. Es menos probable que los afiliados que conocen los términos de que sus pagos serán recuperados por contracargos envíen tráfico riesgoso en primer lugar.
Una de las causas más prevenibles de contracargos es un descriptor de facturación en el estado de cuenta de la tarjeta del cliente que no coincide con la tienda de la que recuerda haber comprado. Haga coincidir su descriptor con el nombre de su marca, incluya un número de teléfono y manténgalo consistente. Cuando los clientes reconocen el cargo, lo llaman a usted en lugar de a su banco.
La huella digital de dispositivos, la puntuación de reputación de IP y las verificaciones de velocidad detectan transacciones fraudulentas antes de que se completen. Las plataformas modernas de detección de fraude señalan datos de geolocalización no coincidentes, uso de proxies y patrones que sugieren conversiones automatizadas. Integrar estas herramientas con su software de seguimiento de afiliados cierra la brecha entre el momento en que se registra una venta y el momento en que se paga.
Muchos contracargos se presentan porque el cliente no pudo contactar a nadie para resolver su problema. Ofrezca chat en vivo, publique una política de reembolso clara y facilite la cancelación — especialmente para productos de suscripción. Un cliente que puede solicitar un reembolso rápidamente a través de su equipo de soporte no escalará a una disputa bancaria. Los comerciantes con un servicio al cliente accesible y receptivo consistentemente ven tasas de disputa más bajas.
Revise periódicamente cómo sus afiliados están promocionando sus productos. Verifique sus páginas de destino, textos publicitarios y publicaciones en redes sociales en busca de afirmaciones exageradas o lenguaje engañoso. Un afiliado que promete una “prueba gratuita” sin revelar los términos de recargo está generando conversiones que casi con certeza generarán un contracargo. Las fuentes de tráfico pago merecen un escrutinio adicional — verifique que la segmentación de la audiencia coincida con su oferta.
Cuando llega un contracargo, el tiempo corre. Las redes de tarjetas permiten de 10 a 30 días para que el comerciante responda, dependiendo del código de razón. Aquí está la evidencia que debe recopilar:
Si la evidencia muestra que la transacción fue legítima pero el afiliado utilizó métodos engañosos para impulsarla, el comerciante aún puede perder la disputa. Por eso la prevención — detectar estos patrones antes de que las comisiones sean pagadas — es más efectiva que combatir los contracargos después del hecho.
No todos los contracargos significan fraude intencional. Una sola disputa podría ser de un cliente legítimo que olvidó una suscripción o no reconoció el descriptor de facturación. Pero los patrones importan.
Elimine al afiliado inmediatamente si:
Investigue antes de actuar si:
Los administradores de programas que rastrean las tasas de contracargo por afiliado — no solo en general — pueden detectar problemas temprano.
Sí. Ha sido un problema persistente desde los primeros días del marketing de rendimiento, y evoluciona a medida que mejoran las herramientas de detección. Las formas más comunes — cookie stuffing, fraude de clics y compras con tarjetas robadas — le cuestan a la industria miles de millones anuales. Algunos fraudes de afiliados son fáciles de detectar; otras formas, como la suplantación sofisticada de dispositivos, requieren herramientas de detección especializadas para descubrirlas.
La buena noticia: las plataformas modernas de seguimiento de afiliados y los servicios de detección de fraude han hecho que sea mucho más difícil para los estafadores operar a gran escala que hace una década.
Presentar un contracargo por una razón legítima — una transacción no autorizada, un producto que nunca llegó o un bien que no corresponde significativamente a lo descrito — es legal y está protegido por las leyes de protección al consumidor en los Estados Unidos y la mayoría de las jurisdicciones.
Presentar un contracargo con información falsa para obtener un producto gratis es fraude de contracargo — y es ilegal. Puede ser procesado como hurto, fraude electrónico o fraude con tarjeta de crédito dependiendo de la jurisdicción y el monto. Los comerciantes también pueden emprender acciones civiles contra los infractores reincidentes.
Para los afiliados, impulsar a sabiendas ventas fraudulentas que resulten en contracargos puede violar tanto los términos del programa de afiliados como la ley aplicable. Los afiliados que utilizan tarjetas de crédito robadas para generar comisiones están cometiendo fraude penal, no solo violando las reglas del programa. ¿Puede un comerciante tener problemas por el fraude de un afiliado? Sí — los comerciantes pueden enfrentar sanciones de los procesadores de pagos, multas de las redes de tarjetas, pérdida de su cuenta comercial y, en casos graves, acciones regulatorias si no logran controlar eficazmente a los afiliados fraudulentos.
Descubra mejores prácticas y herramientas para reducir contracargos, proteger sus ganancias y generar confianza en su programa de afiliados.
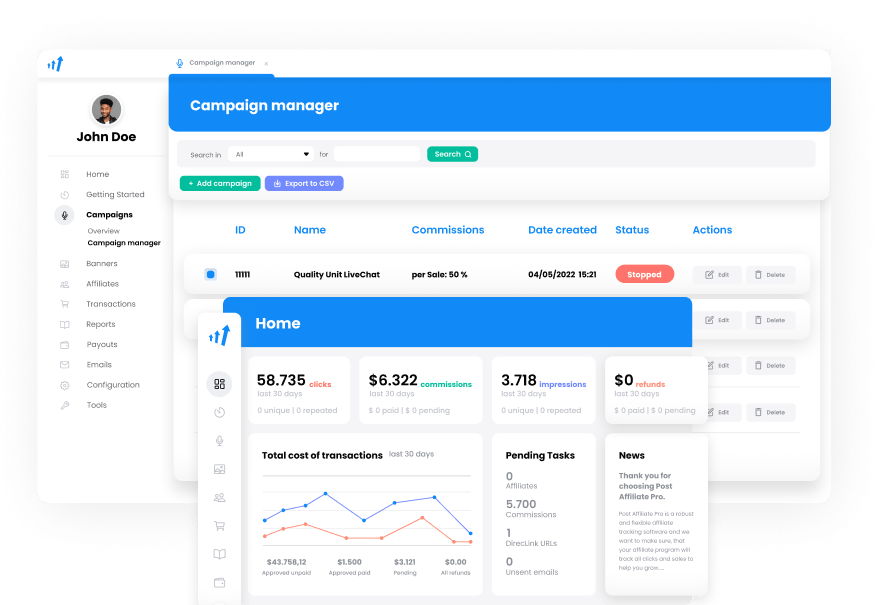
Post Affiliate Pro maneja automáticamente los reembolsos y contracargos ajustando las comisiones de afiliados en consecuencia. Protege tu negocio de pagar comis...
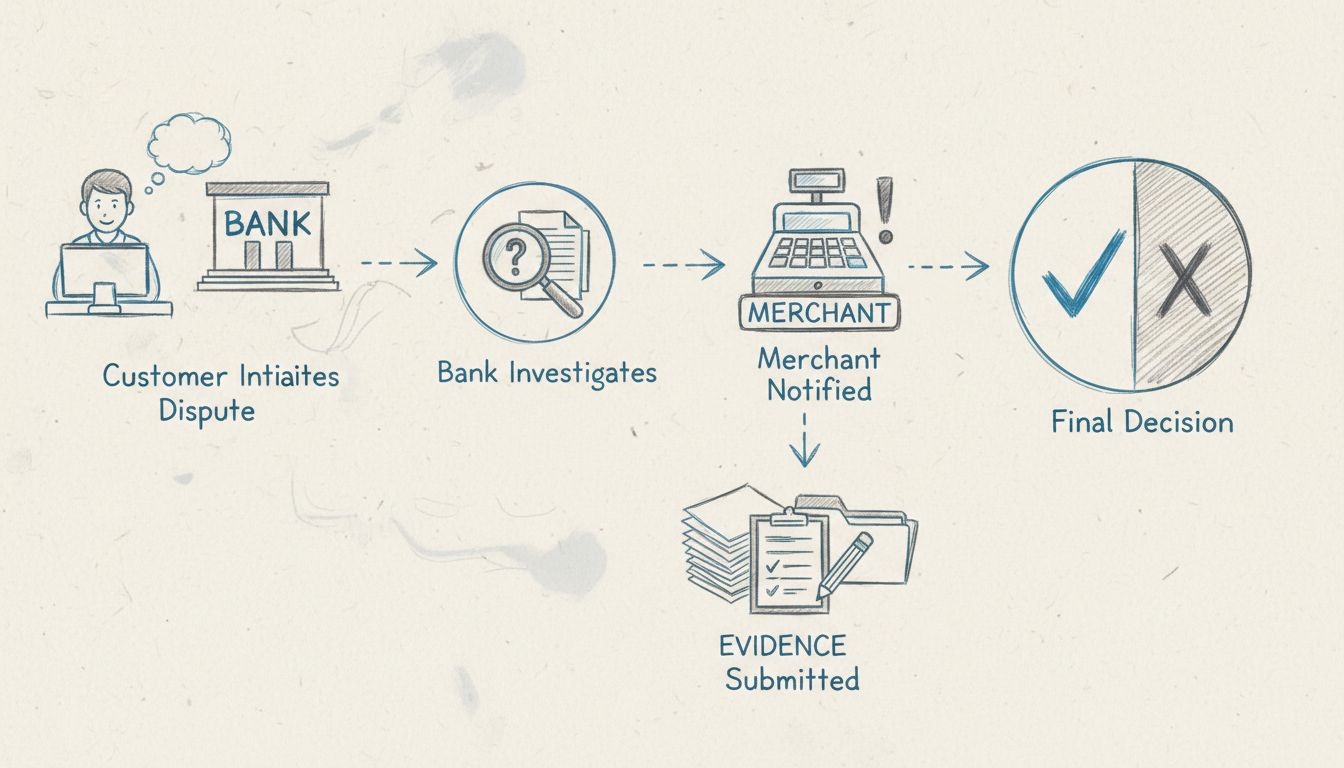
Aprende cómo funcionan las devoluciones de cargo, el proceso completo desde la disputa hasta la resolución, y estrategias comprobadas para prevenirlas y protege...

Descubra cómo las altas tasas de contracargos dañan las asociaciones de afiliados, llevando a la terminación y sanciones económicas. Conozca estrategias de prev...
Únete a nuestra comunidad de clientes satisfechos y brinda excelente soporte al cliente con Post Affiliate Pro.


Consentimiento de Cookies
Usamos cookies para mejorar tu experiencia de navegación y analizar nuestro tráfico. See our política de privacidad.